
-
많은 분들이 Roth IRA와 Traditional IRA중에 어느 것이 본인에게 유리한지에 대해서 정확히 알기가 쉽지 않습니다. 본인의 세율이 은퇴 후에 어떻게 될지 예측하는 것도 쉽지 않을 뿐더라 각각의 상황(예: 본인의 Tax Bracket)에 따라 어느 것이 유리한지가 달라 지기 때문입니다.
Roth IRA와 Traditional IRA의 가장 큰 차이점은 언제 세금 혜택을 받는가 입니다. Traditional IRA는 저축을 하는 년도에 소득 공제(deduction)를 받는 것이고, ROTH IRA는 인출시에 tax free로 세금을 내지 않고 인출할 수 있는 것입니다.
따라서 은퇴 후에 세율(marginal tax rate)이 현재보다 낮아질지 또는 높아질지에 대해서 생각해 봐야 합니다. 은퇴후에 세율이 현재와 같거나 높아질 것 같으면 ROTH를 선택해서 은퇴후에 세금 혜택을 받는 것이 좋고, 은퇴 후에 세율이 현재보다 낮을 것으로 생각되면 Traditional IRA를 선택해서 지금 당장 세제 혜택을 받는 것이 유리합니다.
이 방법의 문제는 본인의 은퇴후에 세율이 높아질지 낮아질지 예측하기 어렵다는 것입니다. 더군다나 은퇴할 때까지 10년 이상이 남았다면요. 하지만 몇게의 특성이 대부분의 은퇴 저축 자격이 되는 사람에게 ROHT IRA가 유리합니다.
Roth IRA 더 좋은 이유들
– 저축한 원금을 59.5세 이전이라도 언제든지 페널티 없이 인출할 수 있음
– Traditional IRA는 401K처럼 70.5세 이후부터는 required minimum distributions (RMDs)이 있지만 ROTH IRA에는 70.5세 이후에도 RMD 가 없음
– 자격만 된다면 70.5세 이후에도 계속 저축 가능하여 상속에 유리
– 401K를 하고 있다면 ROTH IRA로 분산 투자하면 은퇴후 유연한 인출 전략을 세울 수 있음Traditional IRA이 더 좋은 경우는?
은퇴후에 세율이 현재와 동일하다고 해도 위에서 열거한 것처럼 ROTH IRA가 Traditional IRA가 여러 면에서 좋습니다. 따라서 Traditional IRA가 ROTH IRA보다 더 좋은 경우는 은퇴 후에 세율이 현재 보다 많이 낮아질 경우입니다.
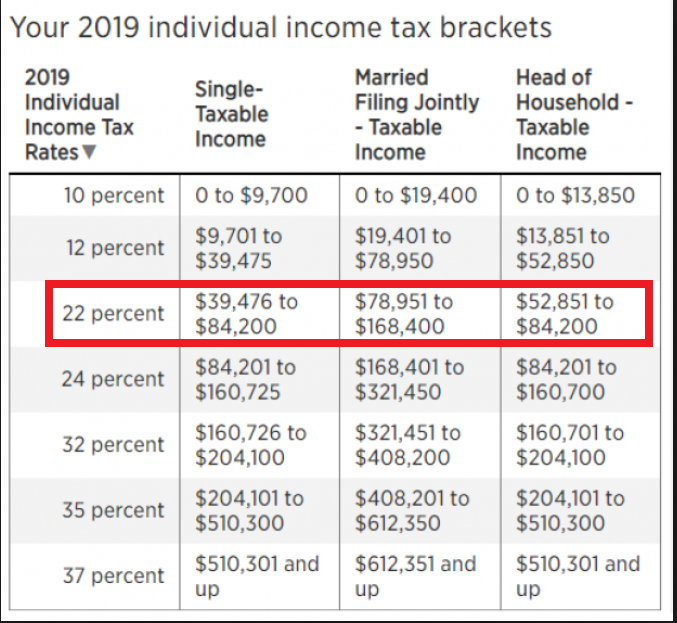
위의 택스 브랙킷에서 현재 세율(marginal tax rate)이 22%인 분들중에 은퇴후 세율이 12%로 10% 정도 낮아질 것으로 예상하는 분들 정도만 Traditional IRA를 고려해 볼 수 있습니다. 현재 세율이 32%이면 Roth IRA와 Traditional IRA 저축할 자격이 안돼니 고려 대상에서 제외되고, 현재 세율 24%에서 은퇴 후에 세율 22%로 차이가 2% 정도나는 분들에게는 Traditional IRA 큰 매력이 없어 보입니다.
Roth IRA가 Traditional IRA보다 더 많은 금액을 저축?
보통 현재의 세율과 은퇴후의 세율이 동일하다면 Roth IRA와 Traditional IRA이 동일하다고 합니다. 동일하다고 주장하는 이유는 아래 그림과 같은 이유입니다.
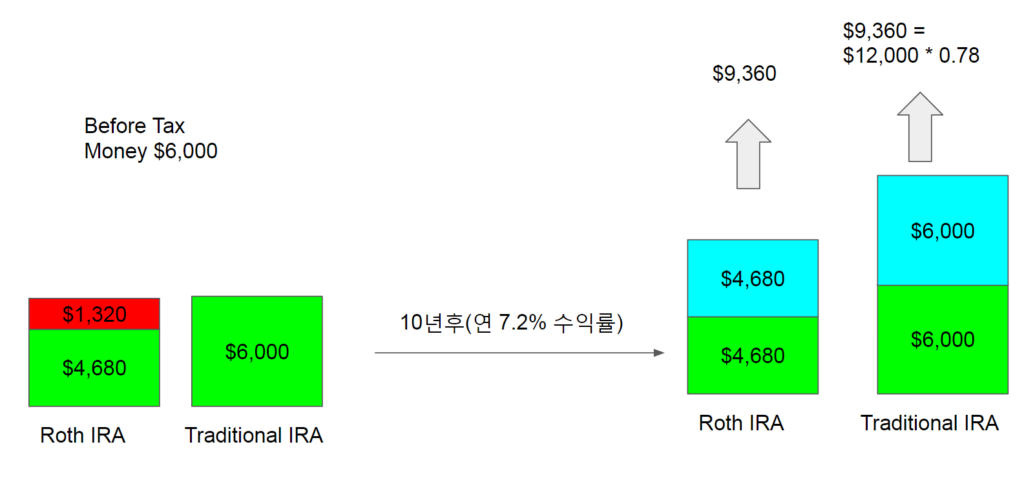
예를들어 Marginal Tax Rate이 22%인 경우 개인의 Traditional IRA에 저축할 수 있는 한도 $6,000을 저축하는 것을 가정해 보겠습니다. Pre-tax money $6,000을 저축한다면 Roth IRA는 $1,320( $6,000 * 0.22)를 택스로 내고, $4,680을 저축하게 되고, Traditional IRA에 저축한 경우는 $6,000 모두를 저축하게 됩니다.
년 7.2%의 수익률로 10년 동안 투자 되었다면 모두 투자한 원금의 2배가 됩니다. Roth에 저축한 돈은 tax-free로 인출하니 $9,360이 되고, Traditional에 투자된 금액은 인출시 세금 $2,640 ( $12,000 * 0.22)를 뻬면 결국 Roth와 동일한 금액인 $9,360이 됩니다. 이런 근거로 현재의 세율과 은퇴후의 세율이 동일하다면 Roth IRA와 Traditional IRA이 동일하다고 합니다.
하지만 저의 계산에 의하면 Roth IRA가 더 유리합니다. 아래 그림은 Marginal Tax Rate이 22%인 경우 개인의 Roth IRA에 저축할 수 있는 한도 $6,000을 저축하는 것을 가정해 보겠습니다. Roth IRA $6,000을 투자하기 위해서는 Pre-tax money $7,692가 필요합니다.
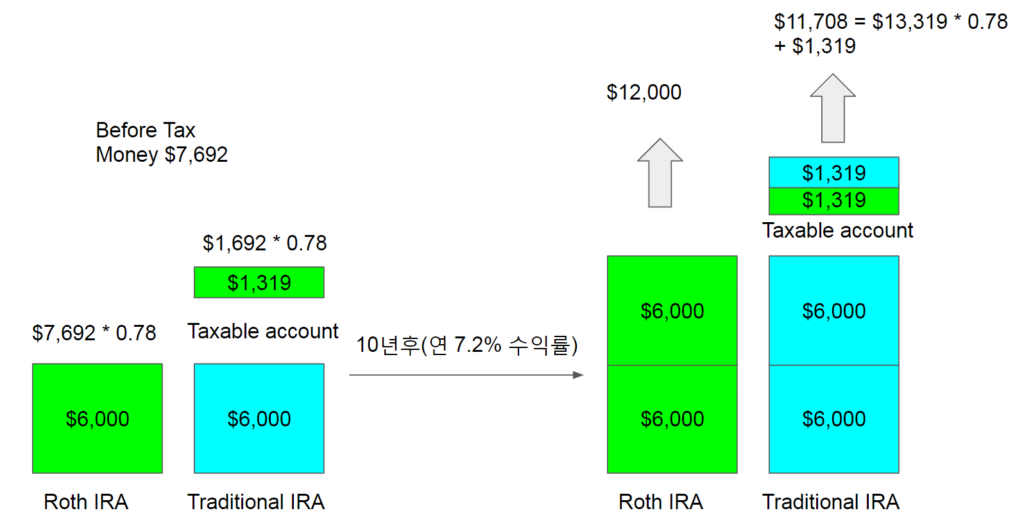
Pre-tax money $7,692에서 택스 $1,692( $7,692 * 0.22)를 내고 $6,000을 Roth에 저축 합니다. Traditional의 경우 $6,000을 pre-tax로 저축후에 나머지 금액 $1,692에서 택스 $372 ( $1,692 * 0.22 )를 뻬고 남은 금액 $1,319를 Taxable account에 저축합니다.
년 7.2%의 수익률로 10년 동안 투자 되었다면 모두 투자한 원금의 2배가 됩니다.
Roth에 저축한 돈은 tax-free로 인출하니 $12,000이 되고, Traditional에 투자된 금액은 인출시 세금 $2,930 ( ( $12,000 + $1,319) * 0.22)를 뻬면 $11,708이 됩니다. 저의 계산은 현재의 세율과 은퇴후의 세율이 동일하다면 Roth IRA에 저축한 경우가 $292 이득입니다.이렇게 계산의 차이가 나는 이유는 Pre-tax $6,000을 Traditional 저축하는 것과 Post-tax $6,000을 Roth 저축하는 것이 금액이 다르기 때문입니다. 다시 말해 Post-tax $6,000을 Roth에 저축하는 것은 Pre-tax $7,692를 저축하는 것이기에 더 많은 금액($1,692)을 저축하는 Roth가 더 많은 금액 ($1,692)에 대해서 세금 혜택을 보는 것입니다.
궁금하신 점이나 설명이 더 필요한 부분이 있으시면 댓글 부탁 드립니다^^
미국 조기 은퇴 계획 블로그 – http://www.EunDuk.com